Подвійне оподаткування: що робити, якщо маєте нерухомість і в Україні, і за кордоном
Що робити з подвійним оподаткуванням, якщо маєте нерухомість в Україні і живете за кордоном — базова логіка договорів і типові помилки.
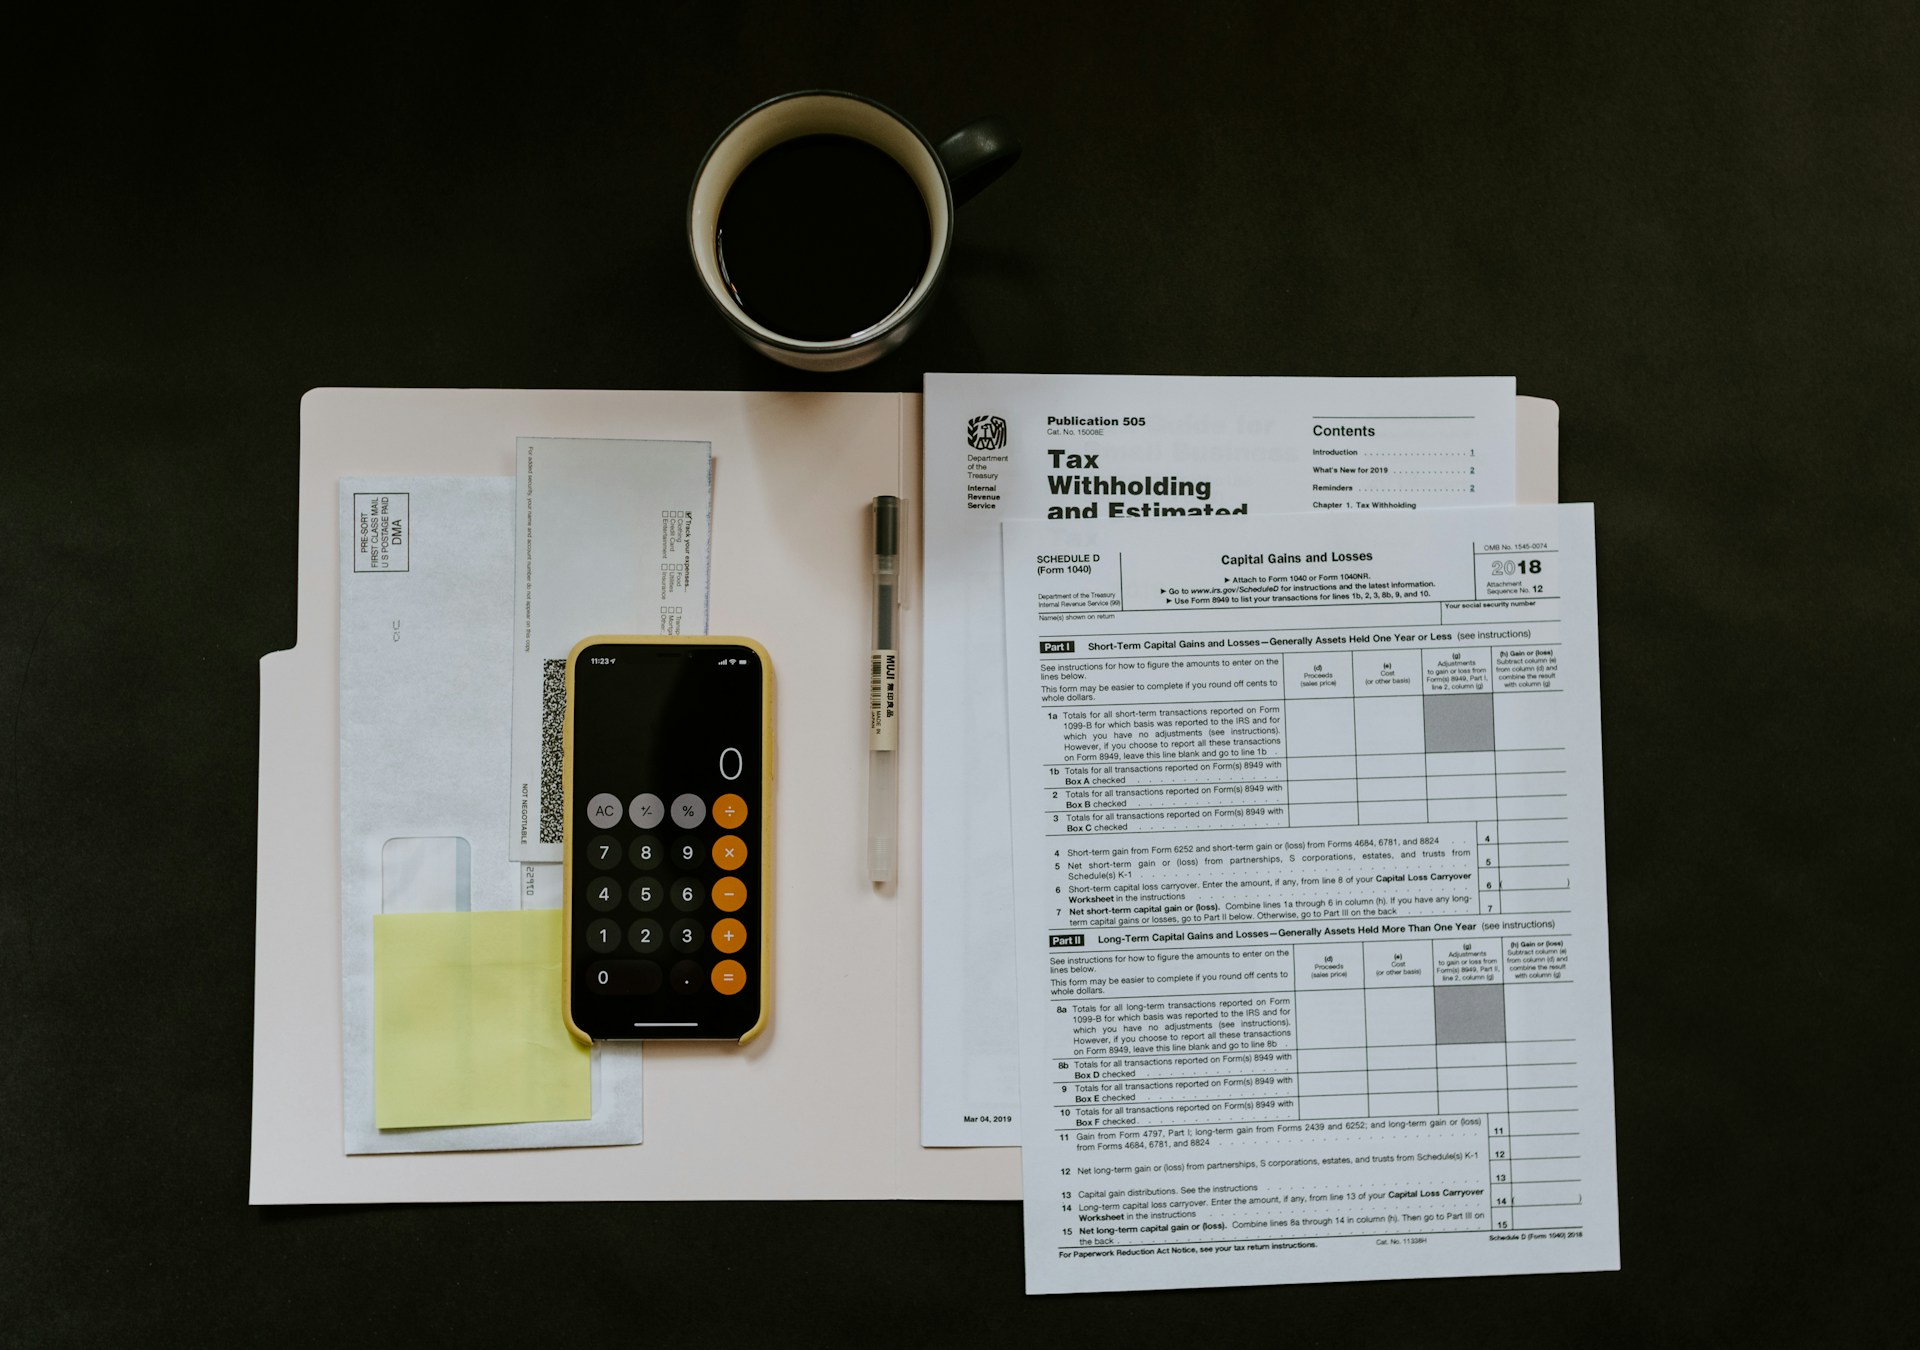
Українці, які виїхали і водночас зберегли нерухомість вдома, дедалі частіше стикаються із запитанням: чи потрібно платити податки двічі — і в Україні, і в країні перебування? Розберемо загальну логіку, не заглиблюючись у специфіку конкретної країни, бо саме тут деталі суттєво відрізняються.
Базовий принцип
Україна має чинні договори про уникнення подвійного оподаткування з десятками країн, включно з більшістю напрямів, куди виїхали українці (Польща, Німеччина, Іспанія та інші). Загальна логіка таких договорів — податок сплачується там, де виник дохід (наприклад, орендний дохід від квартири в Україні оподатковується за українськими правилами), а в країні податкового резидентства цей дохід або звільняється від повторного оподаткування, або зараховується сплачений податок як кредит проти місцевого зобов'язання.
Що це означає на практиці
Якщо ви здаєте квартиру в Україні, живучи за кордоном:
- дохід від оренди декларується і оподатковується в Україні за загальними правилами (ПДФО + військовий збір);
- у країні податкового резидентства цей дохід також може підлягати декларуванню — залежно від того, чи ви стали там податковим резидентом (зазвичай це прив'язано до кількості днів перебування, часто поріг — 183 дні на рік);
- механізм заліку сплаченого в Україні податку залежить від конкретного договору й місцевого законодавства.
Головна помилка
Найпоширеніша помилка — вважати, що раз податок сплачено в Україні, то за кордоном декларувати нічого не потрібно. Це не так: обов'язок задекларувати дохід і обов'язок сплатити податок вдруге — різні речі. У багатьох країнах дохід все одно потрібно вказати в декларації, навіть якщо фактичний податок до сплати виявиться нульовим завдяки заліку.
Коли варто звертатись до фахівця
- якщо статус податкового резидентства неочевидний (людина проводить час у кількох країнах)
- якщо йдеться про продаж нерухомості, а не лише оренду — правила оподаткування приросту капіталу часто інші
- якщо в країні перебування немає чинного договору з Україною про уникнення подвійного оподаткування
Висновки
- Подвійна сплата податку — це, як правило, ризик недотримання процедури, а не автоматика
- Дохід від нерухомості в Україні продовжує оподатковуватись за українськими правилами незалежно від того, де живе власник
- Обов'язок декларування в країні перебування зберігається навіть при звільненні від повторної сплати
- Питання статусу податкового резидентства варто уточнювати окремо — воно впливає на все інше